Рынок офисной недвижимости Москвы и Санкт‑Петербурга: вакантность растет, аренда падает
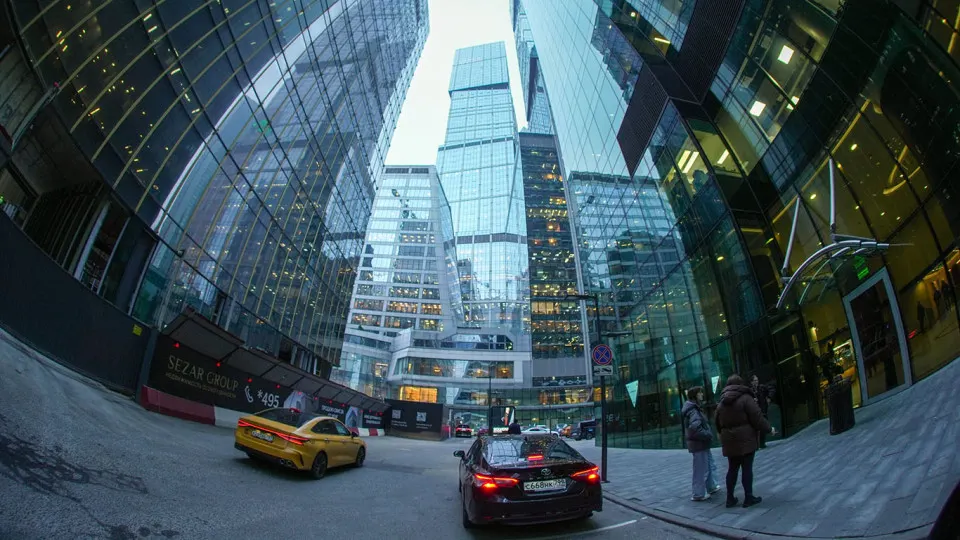
Замедление роста экономики и спад невоенных факторов снизили спрос на офисы. В Москве и Санкт‑Петербурге растет число пустующих площадей, а арендные ставки снижаются. По данным аналитиков IBC Realty вакантность за год приблизилась к 7,2% в Москве и 7,5% в Санкт‑Петербурге, что примерно на 2,5 п.п. выше годом ранее.
Рост вакантности связан со снижением деловой активности: бизнес не расширяет деятельность и сокращает инвестиции, а инвесторы в недвижимость теряют интерес к офисам из‑за высоких процентных ставок. Росстат констатирует, что прибыль компаний за январь–август снизилась примерно на 11% по сравнению с прошлым годом, что вынуждает бизнес экономить на офисах.
В Москве спрос на офисы перемещается к более бюджетным вариантам: примерно 62% сделок приходится на офисы класса B, что на 12 п.п. больше, чем годом ранее. Эксперты сравнивают ситуацию с 2022–началом 2023 года, когда бизнес сокращал издержки и переезжал в менее дорогие площади.
Итог: вакантность офисов класса A в столице достигает порядка 8,7% — наивысшего уровня среди сегментов. В III квартале спрос на аренду премиальных площадей упал на 85% год к году. Прогноз CORE.XP: к 2030 году доля вакантных площадей класса A может достигнуть 24,2%, тогда как класс B останется на уровне 4,6–5,4%.
За III квартал в Москве было заключено около 760 тыс. кв.м сделок по аренде и покупке офисных площадей, в Санкт‑Петербурге около 128 тыс. кв.м (соответственно — 30% и 17% год к году). Во многих новых объектах Москвы остается нереализованными около 40% площадей, примерно 73 тыс. кв.м.
Еще одна проблема: для владельцев недвижимости растут эксплуатационные издержки — из‑за повышения кадастровой стоимости увеличивается налог на недвижимость, появляются требования к защите критической инфраструктуры, которые также требуют дополнительных затрат, растет стоимость страхования.
Аналитики Альфа‑банка приводят данные Александра Ефимова из Remind: базовое страхование имущества бизнес‑центра стоит 30–80 руб./кв.м в год, но после октября 2026 г. риски терроризма и диверсий страхуются через РНПК по ставке 0,35–0,5% за полгода, то есть 150–300 руб./кв.м, а риск БПЛА — по 0,2–0,3% за полгода, или 90–150 руб./кв.м. В годовом выражении эти риски добавляют 480–900 руб./кв.м, что соответствует 1,1–2,1% ставки аренды класса A.
Все это привело к падению ставок аренды. Формально ставки продолжают расти за счет вывода на рынок дорогих объектов, но фактически рост запрашиваемых ставок остановился, а по ряду проектов начались снижения — в среднем на 5–10%. В Москве арендодатели могут предоставлять скидки в размере 12–18%, но пока это не повлияло на общую динамику. По итогам года эксперты ждут роста вакантности офисов в обеих столицах до около 8%. Надеяться на оживление рынка можно только при улучшении экономической ситуации.